2025年12月18日
- 2025年夏季全球航空客運量超過危機前水準;亞洲目前是最大的市場區域。
- 歐洲低成本市佔率保持穩定——但在德國,這一份額已經連續多年下降。
- 德國低成本航空市場略有成長,但仍遠低於 2019 年的水準(而且集中在少數大中小型機場)。
- 低成本運輸在德國國內交通中幾乎不再發揮作用。
- 提前預訂的顧客仍然可以享受顯著優惠:臨時預訂的機票價格有時會是提前預訂機票的好幾倍。
- 重點領域:航空、運輸
2025年夏季全球航空客運量已超過危機前水準。亞洲是最大的市場區域。低成本航班在全球航空客運量中的份額仍然很高,但其發展因地區而異。在全球範圍內,低成本航班約佔客運量的31%。在歐洲,這一比例約為36%,而德國約為26%,遠低於平均值。光是在德國境內,這一比例就只有約8%。以上數據來自德國航空航天中心(DLR) 發布的《監測航空交通和低成本航空》系列報告的第二版。
「低成本航空是全球航空運輸的關鍵市場細分領域,在亞洲和中東部分地區正獲得顯著發展,而德國的航空運力與疫情前相比已明顯萎縮,」德國航空航天中心(DLR)航空執行董事會成員馬庫斯·費舍爾博士表示。 “透過《航空運輸與低成本航空監測報告》(MONITOR Air Transport and Low-Cost),我們提供的分析可為企業和公共利益相關方提供指導,並支持有關運力、區域機場和價格動態等方面的決策。”
全球航空運輸量高於危機前水平
全球客運航空量持續復甦。 2024年,全球客運量約47億人次。 2025年上半年,客運量約23億人次,較2024年上半年成長1.2%。儘管整體需求成長,但2025年上半年全球航班量約為1,810萬架次,仍比2019年同期水準低3.2%。
低成本航空公司的航班數量年增4.7%,達到570萬架次。亞洲和歐洲的低成本航空市佔率均約為36%,已超越北美,成為該領域最大的地區。同時,近年來中東地區的低成本航空市場也經歷了高於平均的成長。
背景資訊:DLR MONITOR 空中交通與廉價航空公司
德國航空航天中心(DLR)航空運輸研究所的《航空運輸與低成本航空監測報告》(MONITOR Air Transport and Low-Cost report)採用擴展的分析格式,每年發布兩次,系統地將低成本航空領域的發展置於整體航空運輸的大背景下進行分析。該報告取代了先前的《DLR低成本航空監測報告》系列,將全球航空運輸的半年一次的評估與全球低成本航空市場的分析相結合,並對歐洲和德國進行了深入的區域分析。
低成本:不再是小眾市場
低成本航空市場已在全球站穩腳步。截至2025年12月,全球25家最大的國際航空公司中,有六家是廉價航空:西南航空(美國)、瑞安航空(歐洲)、易捷航空(歐洲)、靛藍航空(亞洲)、捷藍航空(美國)和巴西蔚藍航空(南美洲)。全球有超過100家航空公司活躍於此市場。在德國,目前有12家航空公司主要提供低成本航線服務;在歐洲,則約有18家。
歐洲低成本產品供應維持穩定。
在2025年7月的研究週期間,歐洲營運了超過7萬架次低成本航班,航線近10,730條,遍及44個國家。瑞安航空的航班數量最多,接近24700架次,比2019年增長了約40%,在歐洲低成本航空市場佔有約35%的市場份額。
從國家層級來看,西班牙以超過1400條航線、每週超過12500個航班的起飛量位居榜首,其次是英國,擁有約1300條航線。義大利和法國緊隨其後,位列航班數量排名之後。德國排名第五。巴塞隆納每週約有2600個航班起飛,是歐洲最大的低成本航空樞紐。
德國:經濟復甦,但仍低於危機前水平
在德國,研究統計了7月樣本週內低成本航空公司的起飛次數為4401次,比2024年增長3.2%,但仍比2019年的數據低34%。歐洲之翼航空以近2,200次起飛次數位居榜首,比2024年成長約3%,但仍比2019年夏季的數據低30%。瑞安航空緊追在後,每週起飛次數為1,100次,威茲航空為390次。德國共營運758條不同的航線。低成本航空公司的市佔率從2019年的33%下降到2025年的26%。
國內低成本市佔率仍只有8%左右,此前高峰曾高達40%。造成這種情況的原因是部分供應商退出市場、疫情的持續影響以及市場結構性變化。
轉向發展區域性機場
雖然法蘭克福和慕尼黑等主要樞紐機場的低成本航班佔比不到5%,但在柏林、杜塞爾多夫、斯圖加特和科隆等機場,這一比例超過40%。在梅明根、下萊茵(韋策)、哈恩和卡爾斯魯厄等規模較小的機場,這比例甚至超過90%。在2025年7月的當週,柏林以每週855個低成本航班起降班次位居榜首,其次是杜塞爾多夫、科隆、漢堡和斯圖加特。
對於航班選擇有限的德國旅客而言,靠近國外邊境的機場是其出行的重要補充。例如,在研究期間,埃因霍溫和巴塞爾每週提供超過400個低成本航班。
價格趨勢:提前預訂更划算
2025年秋季,廉價航空航班的平均總價在48歐元至113歐元之間,具體價格取決於航空公司。在研究期間,威茲航空(Wizz Air)在德國市場提供的平均總價最低(約48歐元),其次是瑞安航空(Ryanair,約72歐元)、歐洲之翼航空(Eurowings,約106歐元)和易捷航空(easyJet,約113歐元)。價格波動很大,取決於預訂和出發之間的時間間隔。提前三個月預訂的航班平均價格在49歐元至76歐元之間,而臨時預訂的廉價航空航班,即使是出發前一天預訂,價格有時也會高出數倍,平均價格在66歐元至167歐元之間。更多詳情請參閱德國航空航天中心(DLR)發布的 最新《DLR MONITOR空中交通和廉價航空報告》中的價格分析部分。
低成本市場中的結構
儘管廉價航空公司仍具備低價、網路直銷和點對點航線等典型特徵,但如今它們與市場上的其他航空公司已難以明確區分。許多航空公司目前採用混合商業模式,融合了傳統網路航空公司或包機航空公司的元素。根據德國航空航天中心(DLR)的分析,如果航空公司提供的服務價格低廉且普遍可用,則將其歸類為廉價航空公司。目前的評估是基於2025年7月參考週的數據、2025年9月的價格查詢數據以及2025年12月的DLR全球航空監測報告。
[照片]
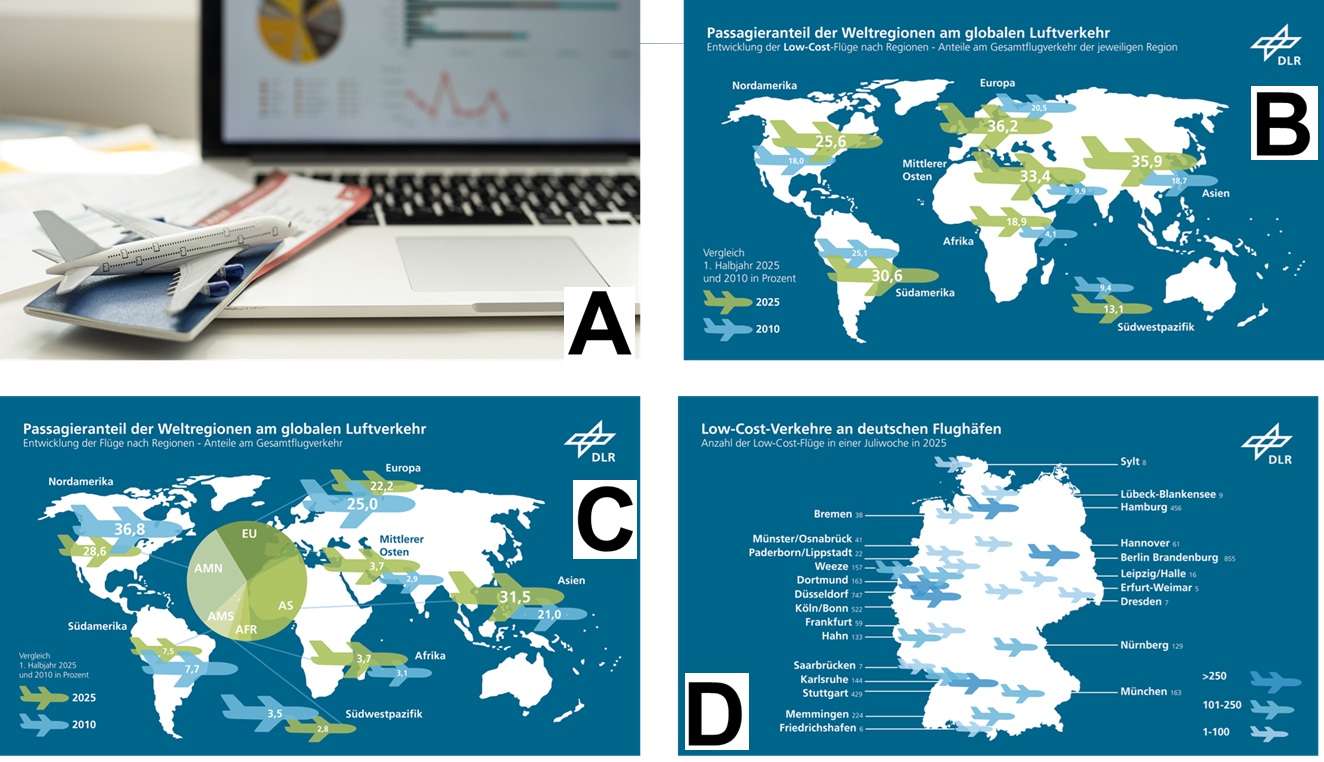
(A) 德國航空航天中心(DLR)的空中交通分析(符號影像)
德國航空航天中心(DLR)航空運輸研究所的《航空運輸與低成本監測》(MONITOR Air Transport and Low-Cost)是一份半年刊分析報告,旨在關注低成本航空領域(即所謂的低成本航空業)的發展動態。從2025年起,這份DLR出版品將取代長期發行的《DLR低成本監測》(DLR Low Cost Monitor)系列報告。
(B) 各地區低成本航班份額發展狀況
2025年上半年,歐洲低成本航空客運量佔航空總量的比例最高,達36.2%,其次是亞洲,為35.9%。中東地區佔33.4%。全球範圍內,這一比例為31.3%,而2024年上半年為30.9%。
(C) 客運份額變化
此圖表顯示了2010年至2025年上半年全球航空運輸中各地區重要性的變化。它闡明了各地區所有航班(包括廉價航空公司航班)的份額變化。
(D) 德國低價優惠
該圖顯示了 2025 年 7 月某一週德國機場的低成本航班數量。它顯示了不同地點之間的差異以及服務的區域集中度。